Cerca
ARCHIVIO DEL CONDOMINIO
Enea, il report sull’efficienza energetica del parco immobiliare
In Italia vi sono 12,4 milioni di edifici residenziali, dei quali oltre il 60% è stato costruito prima del 1976, anno di entrata in vigore della prima legge sul risparmio energetico. A questi si aggiungono 1,7 milioni di edifici a uso non residenziale (circa il 12% su un totale di 14 milioni), destinati principalmente a produzione (19%), commercio (16%) e servizi (12%).
È la fotografia che emerge dal Report “La consistenza del parco immobiliare nazionale”, realizzato dal Dipartimento ENEA di Efficienza energetica, in vista degli interventi che potranno essere necessari per conseguire gli obiettivi di risparmio energetico in ottemperanza alla nuove direttive Ue.
Mettendo a sistema diverse fonti, il Rapporto individua inoltre circa 770 mila unità immobiliari di proprietà pubblica, di cui 670 mila non vincolate e quindi potenzialmente soggette agli obblighi di riqualificazione energetica previsti dalle direttive europee.
L’analisi degli Attestati di Prestazione Energetica (APE), contenuti nel SIAPE – Sistema Informativo sugli Attestati di Prestazione Energetica, evidenzia un miglioramento delle prestazioni energetiche degli immobili certificati, con una riduzione della percentuale nelle classi energetiche meno efficienti (F – G) di oltre il 4% nel residenziale e di circa l’1,5% nel non residenziale.
Il punto di partenza per definire gli interventi
“Questo Report rappresenta un punto di partenza necessario per tracciare gli scenari di intervento e di riqualificazione e risparmio energetico del patrimonio edilizio italiano, in linea con le nuove norme europee”, spiega uno dei curatori dello studio, Nicolandrea Calabrese, responsabile del Laboratorio Enea di Efficienza energetica negli edifici e sviluppo urbano.
Le Direttive Europee che regolano il settore
Con il Green Deal, proposto dalla Commissione nel 2019, i Paesi europei si sono impegnati a rendere l’UE climaticamente neutra entro il 2050 e a portare al 55% gli obiettivi di riduzione delle emissioni entro il 2030.
Per conseguire tali obiettivi, nel 2021 è stato presentato un pacchetto legislativo noto come Pronti per il 55%, di cui sono parte integrante le rifusioni della Direttiva sulle energie rinnovabili RED (Direttiva UE 2023/2413 del 18 ottobre 2023), della Direttiva sull’efficienza energetica EED (Direttiva UE 2023/1791 del 13 settembre 2023) e della Direttiva sulla prestazione energetica nell’edilizia EPBD IV (Direttiva UE 2024/1275 del 24 aprile 2024).
Il Europa il 75% degli edifici é inefficiente sotto il profilo energetico
“In base a queste norme l’Italia dovrà procedere per il conseguimento degli obiettivi previsti. Tutto ciò considerando che gli edifici nell’UE rappresentano il 40% del consumo finale di energia e determinano il 36% delle emissioni di gas a effetto serra”, commenta Ilaria Bertini, direttrice del dipartimento ENEA di Efficienza energetica.
“Di fatto, quasi il 75 per cento degli edifici in Europa è attualmente inefficiente sotto il profilo energetico. Per questo diventa fondamentale definire la consistenza del parco immobiliare italiano a uso residenziale e terziario e indagarne la prestazione energetica media. In questo contesto, il SIAPE potrà essere uno strumento molto utile per monitorare il miglioramento delle prestazioni energetiche degli immobili e affrontare l’obiettivo estremamente sfidante di decarbonizzazione entro il 2050”, conclude Bertini.
Vendita immobile oggetto di Superbonus 110%
- Ott 18, 2024
Con la Risposta n. 157 del 17 luglio 2024 l’Agenzia delle Entrate ha chiarito alcuni dubbi riguardo il calcolo della plusvalenza derivante dalla vendita di un immobile oggetto di interventi edilizi agevolati con il Superbonus 110%.
Nel caso di specie, un contribuente si è rivolto al Fisco spiegando di aver acquisito un immobile abitativo tramite usucapione con sentenza del tribunale del 2020. Successivamente il contribuente ha effettuato lavori di ristrutturazione sul suddetto immobile, agevolati attraverso Superbonus (ex articolo 119 del Decreto Legge 34/2020), esercitando l’opzione per la cessione parziale del credito corrispondente e utilizzando la restante parte della detrazione nella propria dichiarazione dei redditi.
Il contribuente ha spiegato all’Agenzia delle Entrate di aver intenzione di vendere l’immobile, terminata la ristrutturazione, ma prima che siano trascorsi i dieci anni dalla data di fine lavori, pertanto, chiede come debba essere calcolata la plusvalenza ai sensi dell’articolo 67, comma 1, lett. bbis), del Tuir.
Innanzitutto il Fisco, in risposta, ha richiamato il quadro normativo di riferimento, spiegando che l’art. 1, commi da 64 a 67, della legge di bilancio 2024, ha disciplinato una nuova ipotesi di plusvalenza immobiliare imponibile relativa alle cessioni d’immobili che sono stati oggetto d’interventi agevolati con Superbonus, conclusi da meno di 10 anni.
L’art. 67 del Tuir, come modificato dalla legge di bilancio 2024, prevede che sono considerati redditi diversi, tra gli altri, le plusvalenze realizzate mediante cessione onerosa di beni immobili sui quali sono stati effettuati lavori agevolati con il Superbonus, esclusi gli immobili acquisiti per successione o adibiti ad abitazione principale per la maggior parte dei 10 anni antecedenti alla cessione.
Il successivo art. 68 del Tuir prevede i criteri di calcolo delle plusvalenze, distinguendo vari casi, inoltre specifica che la plusvalenza è la differenza tra il corrispettivo percepito e il prezzo d’acquisto o il costo di costruzione del bene, aumentato di ogni altro costo inerente. Per gli immobili acquisiti tramite donazione, il prezzo di acquisto è quello sostenuto dal donante.
Nel caso di immobili oggetto di interventi agevolati con il Superbonus, se gli interventi si sono conclusi da non più di 5 anni, non si tiene conto delle spese relative ai lavori effettuati, qualora si sia fruito dell’agevolazione nella misura del 110% e siano state esercitate le opzioni di sconto in fattura o cessione del credito.
Nel caso in cui, invece, gli interventi agevolati si siano conclusi da più di 5 anni, nella determinazione dei costi inerenti al bene si tiene conto del 50% di tali spese, qualora si sia fruito dell’incentivo nella misura del 110% e siano state esercitate le opzioni di sconto in fattura o cessione del credito.
Per quanto concerne i medesimi immobili, acquisiti o costruiti, alla data della cessione, da oltre 5 anni, il prezzo di acquisto o il costo di costruzione, determinato ai sensi dei periodi precedenti, è rivalutato in base alla variazione dell’indice ISTAT dei prezzi al consumo per le famiglie di operai e impiegati.
Nel caso preso in esame in cui l’immobile acquisito per usucapione e oggetto degli interventi da meno di 10 anni, la plusvalenza si determina sottraendo dal corrispettivo della vendita il valore dichiarato nella sentenza di usucapione, aumentato “dei costi inerenti al bene” escludendo le spese agevolate dal Superbonus per cui si è esercitata l’opzione di sconto in fattura o cessione del credito.
Il Fisco chiarisce che con la circolare n. 13/E del 13 giugno 2024 sono stati forniti ulteriori approfondimenti e chiarimenti in merito al calcolo della plusvalenza. Difatti la plusvalenza si realizza a seguito della cessazione a titolo oneroso di beni immobili oggetto di interventi agevolati conclusi da non più di 10 anni, indipendentemente dalla data di acquisto o costruzione del bene.
In relazione al calcolo della plusvalenza, non si considerano le spese relative ai lavori effettuati con agevolazioni solo se è stata applicata l’aliquota di detrazione al 110% ed è stata esercitata l’opzione di sconto in fattura o la cessione del credito.
Stando a quanto stabilito dall’Agenzia delle Entrate, nel caso preso in esame presentato dal contribuente la plusvalenza tassabile sarà la differenza tra il prezzo di vendita e il valore della sentenza di usucapione, aumentato dai “costi inerenti”. Da tale calcolo vengono, quindi, escluse le spese per gli interventi agevolati con detrazione al 110% e trattati secondo le opzioni esercitate.
A cura di Deborah Maria Foti – Ufficio Stampa ANAPI
Bonus Sicurezza 2024: cos’è e come funziona
- Ott 17, 2024
Il Bonus Sicurezza è un’agevolazione introdotta con lo scopo di incentivare i cittadini a rendere più sicure le proprie abitazioni. Nello specifico, si tratta di una detrazione fiscale pari al 50% sulle spese sostenute per gli interventi di messa in sicurezza delle abitazioni.
Il Bonus Sicurezza è valido sino al 31 dicembre 2024 e riguarda i seguenti interventi:
• sostituzione di serrature obsolete con modelli più moderni e sicuri;
• installazione di sistemi di allarme (antifurto, telecamere di sorveglianza etc.);
• installazione di porte blindate;
• installazione di finestre con vetri antisfondamento e altri dispositivi di sicurezza;
• installazione di cancelli e recinzioni perimetrali.
La detrazione prevista del 50% si applica sull’importo totale delle spese sostenute per gli interventi citati fino ad un massimo di 96.000 euro per ogni unità immobiliare. Tale detrazione viene poi ripartita in 10 quote annuali di pari importo. Ciò significa che la metà della spesa effettuata verrà restituita sotto forma di detrazioni sulle tasse da versare, con cadenza annuale per 10 anni.
I soggetti che possono beneficiare del Bonus Sicurezza sono:
• i proprietari dell’immobile oggetto degli interventi;
• i titolari di diritti reali/personali di godimento (usufrutto, uso abitazione, superficie);
• l’inquilino o il comodatario;
• i soci di cooperative divise e indivise e i soci delle società semplici;
• gli imprenditori individuali, ma solo per gli immobili che non rientrano fra quelli strumentali o merce.
Inoltre, possono accedere all’agevolazione, ma solo a patto che sostengano le spese e risultino intestatari di bonifici e fatture:
• il familiare convivente del possessore o del detentore dell’immobile oggetto dell’intervento;
• il coniuge separato assegnatario dell’immobile intestato all’altro coniuge;
• il convivente more uxorio.
Chiaramente, per poter fruire dell’agevolazione è necessario che l’immobile risulti in regola con le normative urbanistiche.
Per poter richiedere l’agevolazione, al momento della dichiarazione dei redditi, è necessario presentare la documentazione relativa ai pagamenti effettuati da cui risultino il numero, la data e l’importo delle fatture, la causale del pagamento (incluso il riferimento all’articolo 16-bis del Dpr 917/1986), il codice fiscale del beneficiario della detrazione e il codice fiscale di chi ha effettuato i lavori.
Infine, per quanto riguarda i lavori svolti in condominio, oltre alla documentazione sopra citata, sarà necessario inserire anche il codice fiscale del condominio.
A cura di Deborah Maria Foti – Ufficio Stampa ANAPI
Plusvalenza immobiliare: spetta al Fisco individuare i plurimi indizi di evasione
- Ott 17, 2024
Lavori di ristrutturazione in condominio e percentuali di detrazione
- Ott 16, 2024
L’Agenzia delle Entrate chiarisce alcuni dubbi relativi alle percentuali di detrazione che riguardano il bonus ristrutturazione per i lavori effettuati in condominio, soprattutto nei casi in cui i pagamenti e i lavori vengono svolti a cavallo di anni diversi, anni in cui sono state attuate delle modifiche normative inerenti all’agevolazione in oggetto.
Nel caso analizzato, un contribuente si è rivolto all’Agenzia delle Entrate, tramite La Posta di FiscoOggi, spiegando di voler alcuni chiarimenti in merito ai lavori di ristrutturazione condominiali. Il contribuente spiega che i versamenti che i condòmini effettuano nel 2024 al condominio saranno fatturati dalla ditta esecutrice in parte nel 2024 e in parte nel 2025.
Il contribuente ha, quindi, chiesto al Fisco se per le somme versate nel 2024 ma pagate e fatturate nel 2025 i condomini hanno diritto della detrazione del 50% o del 36%.
In risposta, l’Agenzia delle Entrate ha confermato che se non ci sarà una nuova proroga, la detrazione per gli interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici scenderà dal 1° gennaio 2025 dal 50% al 36%, così come stabilito dall’art. 16-bis del Tuir.
Per ciò che concerne i lavori di ristrutturazione effettuati sulle parti comuni degli edifici, l’aliquota dell’agevolazione dipende dall’anno di effettuazione del bonifico inoltrato dall’amministratore di condominio.
A tal proposito, infatti, il Fisco evidenzia che non hanno importanza le date in cui i singoli condomini versano le proprie quote, sulla base dei millesimi di proprietà, al condominio, poiché la data a cui far riferimento è solo quella del pagamento inoltrato dall’amministrazione condominiale.
A fronte di quanto appena detto, l’Agenzia delle Entrate ha concluso rispondendo al contribuente che i condomini potranno beneficiare del bonus ristrutturazione con aliquota al 50% per i bonifici che l’amministratore di condominio effettuerà nel corso del 2024.
A cura di Deborah Maria Foti – Ufficio Stampa ANAPI
La durata nel tempo di un impianto fotovoltaico
- Ott 11, 2024
Superbonus, la plusvalenza per chi vende prima dei dieci anni
- Ott 10, 2024
Sono proprietario di un appartamento acquisito per successione nel 1961, che non è la mia abitazione principale. Abbiamo beneficiato del Superbonus con sconto fattura. In caso di vendita dell’appartamento sono tenuto a pagare la tassa sulla plusvalenza o sono esente, avendo acquisito l’immobile per successione oltre 60 anni fa?
La legge di bilancio 2024 ha previsto l’assoggettamento a tassazione delle plusvalenze realizzate con la cessione a titolo oneroso di beni immobili per i quali si è beneficiato del Superbonus con lavori conclusi da non più di 10 anni.
La norma non si applica però agli immobili acquisiti per successione – quindi lei non viene colpito dalla nuova norma – e a quelli che sono stati adibiti ad abitazione principale per la maggior parte dei dieci anni antecedenti la cessione o per la maggior parte del periodo se il possesso ha durata inferiore.
L’aliquota è del 26%, salvo opzione per la tassazione con le aliquote progressive Irpef, normalmente meno favorevole.
Le sanzioni per l’autorimessa senza certificato antincendio
- Ott 10, 2024
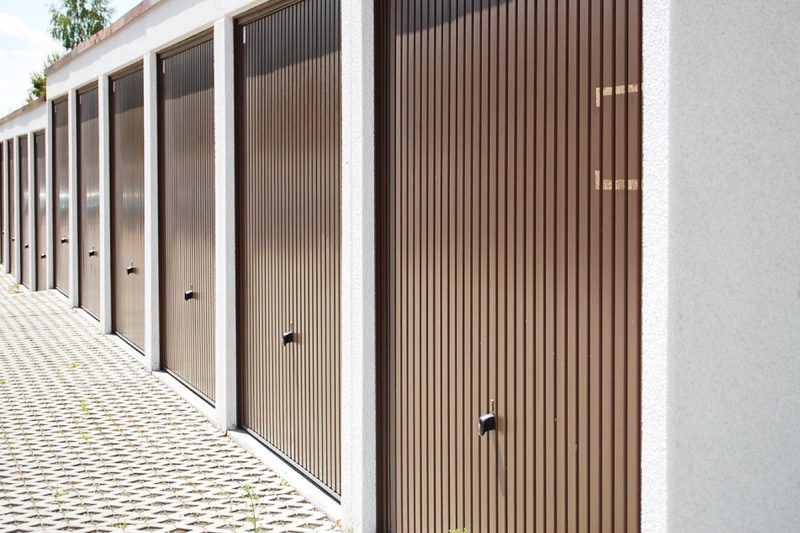
Un condominio dispone di un’autorimessa, ubicata al secondo piano interrato, con dodici box auto e una superficie di circa 600 metri quadrati. I Vigili del fuoco, in passato, hanno notificato ai condòmini il divieto di parcheggiare nell’autorimessa, in quanto non a norma con le disposizioni antincendio. Quali sanzioni possono essere irrogate ai condòmini che, nonostante la diffida dei Vigili del fuoco, parcheggiano comunque nell’autorimessa? L’amministratore in carica, che non fa rispettare il divieto e che non si attiva per far eseguire i lavori di messa a norma, può essere sanzionato?
Il certificato di prevenzione incendi è stato oggi sostituito dalla Scia (segnalazione certificata inizio attività) antincendio. Si tratta di un documento che viene redatto da un tecnico abilitato o dai Vigili del fuoco. Esso attesta che un determinato luogo rispetta la normativa vigente riguardante la prevenzione incendi.
Il decreto autorimesse (Dpr 151/2011), poi integrato dal Dm Interno 21 febbraio 2017 e successivamente dal Dm Interno 15 maggio 2020, che contiene nuove regole per i garage di superficie superiore a 300 metri quadrati, stabilisce l’obbligo, per chi è responsabile di un edificio, cioè l’amministratore di un condominio, di ottenere il certificato di prevenzione incendi, sotto pena di propria responsabilità penale, anche per il mancato rinnovo periodico della conformità antincendio (Cassazione, n. 3921/2022).
Il fondamento della responsabilità penale dell’amministratore risiede negli articoli 1130, numeri 3 e 4, e 1135, secondo comma, del Codice civile, norme che incardinano una posizione di garanzia da cui scaturisce l’obbligo di vigilare sulle parti comuni e di adottare tutte le misure idonee a prevenire pericoli per l’incolumità pubblica derivanti dalle cose comuni.
Questo indipendentemente dal fatto che l’assemblea abbia o meno deliberato sul punto.
L’amministratore deve quindi attivarsi per eliminare i pericoli e non può trincerarsi dietro l’immobilismo dei condòmini (Cassazione penale, n. 34586/2021).
Resta ferma, in ogni caso, la sua revoca per grave irregolarità.
L’inottemperanza al divieto dell’uso dell’autorimessa imposto dai Vigili del fuoco integra – a carico dell’amministratore, e dunque, semmai, dei singoli condòmini disubbidienti – il reato ex articolo 650 del Codice penale, che prevede l’arresto fino a tre mesi o un’ammenda fino a 206 euro.
Amministratore condominiale e obbligo di redigere il registro dei trattamenti
- Ott 4, 2024
Elemento centrale della nuova disciplina del trattamento dei dati personali, introdotta con il GDPR – REG. UE 2016/679, è certamente il registro dei trattamenti, un documento di autoanalisi che, se compilato con attenzione, permette di sapere precisamente quali dati vengono trattati e come questi vengono, e devono essere, protetti.
Non solo. Compilare bene il registro dei trattamenti significa, per il Titolare, avere una guida già pronta per la redazione delle Informative Privacy ai sensi degli articoli 13 e 14, GDPR.
L’articolo 30 del GDPR prevede, in capo ad ogni Titolare del trattamento e ad ogni Responsabile del trattamento, la tenuta di un registro delle attività di trattamento svolte sotto la propria responsabilità.
Tale registro deve contenere, come minimo:
• nome (o denominazione) del Titolare e suoi dati di contatto, nome (o denominazione) e dati di contatto del rappresentante del Titolare e, ove nominato, del Responsabile della Protezione dei Dati (DPO, Data Protection Officer);
• le finalità dei trattamenti;
• una descrizione delle categorie degli Interessati e delle categorie di dati personali (solo comuni o anche Particolari e Giudiziari);
• le categorie dei destinatari cui i dati verranno comunicati, compresi i destinatari collocati in Paesi terzi (rispetto all’UE) o le organizzazioni internazionali;
• l’eventuale trasferimento dei dati verso un Paese terzo o un’organizzazione internazionale, compresa l’identificazione del Paese terzo o dell’organizzazione;
• se possibile, i termini ultimi per la cancellazione delle diverse categorie di dati;
• ove possibile, una generale descrizione delle misure di sicurezza tecniche e organizzative adottate secondo l’articolo 32, GDPR
I soggetti obbligati alla tenuta del registro sono:
• aziende con almeno 250 dipendenti; tuttavia, sono obbligate anche le imprese o organizzazioni con meno di 250 dipendenti qualora si tratti di:
• aziende che effettuino trattamenti che possono presentare un rischio per i diritti e le libertà dell’interessato;
• aziende che effettuino trattamenti non occasionali e che effettuino profilazione;
• aziende che richiedano particolari tipologie di dati (sulla salute, giudiziari ecc., descritti nell’art. 9 del GDPR).
Sebbene dalla lettura dell’art. 30 del GDPR l’amministratore di condominio, e il condominio stesso, sembrerebbe essere escluso dalla tenuta del registro, il Garante Privacy italiano è intervenuto indicando i soggetti che sono comunque obbligati alla tenuta del registro e tra questi troviamo:
• qualsiasi tipo di attività ed esercizi commerciali (bar, ristoranti, officine, negozi ecc.) con almeno 1 dipendente: in questo caso infatti, secondo il Garante, viene fatto un trattamento non occasionale;
• qualsiasi tipo di attività ed esercizi commerciali che trattino dati sensibili dei clienti (parrucchieri, ottici, tatuatori ecc.);
• liberi professionisti che trattino categorie particolari di dati (commercialisti, avvocati, fisioterapisti, notai ecc.);
• associazioni che trattino dati particolari, come dati sulla salute, giudiziari, sull’orientamento politico ecc.;
• tutti i condomini che richiedano dati sensibili (per esempio in caso di delibere per abbattimento delle barriere architettoniche ai sensi della Legge n. 13/1989, richieste di risarcimento danni per spese mediche in caso di sinistri).
L’amministratore di condominio è quindi tenuto a redigere il registro dei trattamenti qualora:
• tratti sinistri con lesioni a persone;
• vi siamo delibere relative all’abbattimento di barriere architettoniche;
• amministri almeno due condomini;
• abbia almeno un dipendente, sia che si tratti dell’ufficio dell’amministratore stesso o sia che si tratti di dipendente del condominio (per esempio, il portiere);
• svolga l’attività in forma societaria.
Il registro dei trattamenti deve essere tenuto in forma scritta, in formato cartaceo o elettronico.
L’amministratore di condominio dovrà quindi tenere due registri dei trattamenti, uno relativo ai trattamenti che egli svolge in qualità di Titolare del trattamento, come datore di lavoro in relazione alla sua attività professionale e ai suoi dipendenti o o fornitori, ed uno per i trattamenti eseguiti come Responsabile del trattamento, in qualità di amministratore dei condomini che gestisce.
Il registro dei trattamenti non deve essere solo predisposto una tantum, ma deve essere sempre aggiornato in relazione ai nuovi trattamenti di dati che l’amministratore effettua.
La mancata tenuta del registro dei trattamenti determina, a carico dell’amministratore di condominio, sanzioni amministrative pecuniarie importanti.
A cura di: Dott. Marco Massavelli – Consulente e Formatore Privacy
Bonus ristrutturazione: i conviventi di fatto possono ottenere la detrazione?
- Ott 2, 2024
L’Agenzia delle Entrate torna sul tema del bonus ristrutturazione, in particolare sulla possibilità di usufruire di tale agevolazione da parte delle coppie di fatto.
Nel caso esaminato, una contribuente si è rivolta al Fisco, tramite “La Posta di FiscoOggi”, spiegando che in qualità di convivente di fatto, sosterrà le spese di ristrutturazione su un’abitazione acquistata dal compagno.
A tal proposito, la contribuente chiede se potrà usufruire dell’agevolazione prevista dall’articolo 16-bis del TUIR, anche se, al momento, lei e il suo compagno convivono in una casa diversa da quella oggetto di ristrutturazione. La contribuente specifica, infine, che la coppia è regolarmente registrata presso il Comune come “coppia di fatto”.
L’Agenzia delle Entrate, in risposta al quesito posto, ha spiegato che la normativa italiana dal 2016, in particolare l’art. 16-bis del TUIR, prevede che può richiedere la detrazione per il recupero del patrimonio edilizio, se sostiene le spese relative, anche il convivente di fatto del possessore o detentore dell’immobile oggetto degli interventi, anche in assenza di un contratto di comodato.
Tale agevolazione si applica alle spese sostenute per gli interventi effettuati su una delle abitazioni nelle quali si manifesta il rapporto di convivenza, anche se diversa dall’abitazione principale della coppia di conviventi.
Ciò nonostante è di fondamentale importanza rispettare il requisito della “stabile convivenza”. Per l’accertamento di tale requisito, la legge n.76 del 20/05/2016 definisce la “famiglia anagrafica” come l’unità che può essere dimostrata tramite i registri anagrafici comunali o, in alternativa, si può ricorrere all’autocertificazione, da rendere ai sensi dell’articolo 47 del Dpr n. 445/2000.
Ricordiamo che si intendono “conviventi di fatto” due persone maggiorenni unite stabilmente da legami affettivi di coppia e di reciproca assistenza morale e materiale, non vincolate da rapporti di parentela, affinità o adozione, da matrimonio o da un’unione civile.
L’Agenzia delle Entrate, inoltre, evidenzia che è importante che lo status di convivenza sia già in essere al momento in cui si attiva la procedura o alla data di inizio dei lavori, ed è necessario che lo status di convivenza perduri durante tutto il periodo in cui si sostengono le spese ammesse in detrazione.
Pertanto, i documenti necessari che dovrà fornire il convivente che desidera fruire dell’agevolazione sono la registrazione anagrafica o l’autocertificazione che attesti lo status di convivenza e le ricevute, nonché la documentazione fiscale, relative alle spese sostenute.
A cura di Deborah Maria Foti – Ufficio Stampa ANAPI