Cerca
fisco
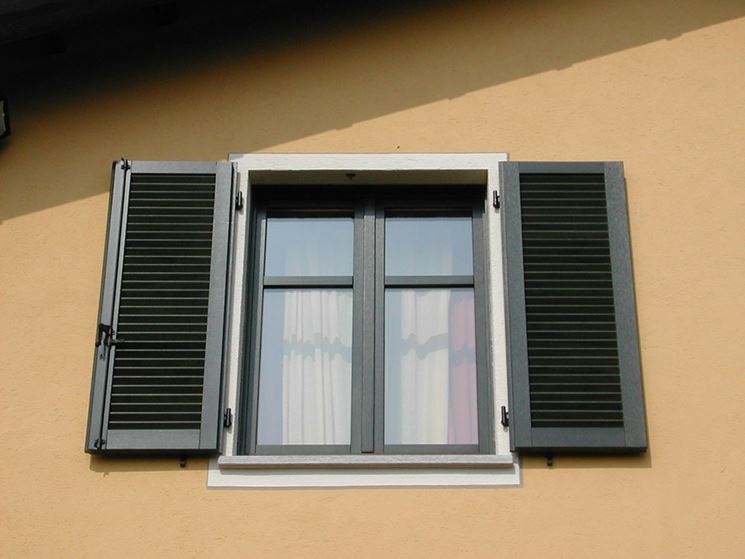
Sostituire porte e finestre: bonus infissi in scadenza, per risparmiare il 2026 é l’anno decisivo
Il 2026 rappresenta un punto di svolta per chi intende sostituire porte, finestre e serramenti approfittando delle detrazioni fiscali più elevate. Le aliquote restano infatti fissate al 50% per la prima casa e al 36% per le seconde abitazioni, ma solo fino al 31 dicembre.
Dal 2027 scatterà una riduzione significativa, con detrazioni che scenderanno rispettivamente al 36% e al 30%. Un quadro confermato dalle principali guide aggiornate del settore, che ribadiscono come il bonus infissi sia accessibile esclusivamente tramite Bonus Casa o Ecobonus, senza un incentivo autonomo dedicato.
Un incentivo che evolve: tra risparmio energetico e valore immobiliare
La sostituzione degli infissi non è più un intervento estetico o marginale. I serramenti moderni sono dispositivi ad alta efficienza: riducono dispersioni termiche, migliorano il comfort acustico, aumentano la sicurezza e incidono direttamente sui consumi energetici. Le tecnologie oggi disponibili — dal PVC multicamera ai profili in alluminio a taglio termico, fino ai vetri basso emissivi — permettono di ottenere prestazioni impensabili fino a pochi anni fa.
Questi miglioramenti hanno un impatto economico concreto: minori costi di riscaldamento e raffrescamento, maggiore valore dell’immobile e una migliore classe energetica, sempre più rilevante nelle compravendite e nelle locazioni.
Come funziona il bonus infissi nel 2026
Le due strade per ottenere la detrazione sono:
• Bonus Ristrutturazione — consente la sostituzione degli infissi anche senza lavori più ampi, con detrazione del 50% sulla prima casa e 36% sulle seconde, fino a un massimale di 96.000 euro. La detrazione viene recuperata in dieci anni.
• Ecobonus — prevede le stesse aliquote, ma richiede il rispetto di specifici valori di trasmittanza termica e la comunicazione all’ENEA. È la scelta ideale quando l’obiettivo principale è migliorare l’efficienza energetica.
Entrambe le misure restano pienamente operative per tutto il 2026, con requisiti tecnici e documentali ormai consolidati.
Requisiti tecnici: cosa serve davvero
Per accedere all’Ecobonus, gli infissi devono rispettare valori di trasmittanza termica che variano in base alla zona climatica. Questo significa che non tutti i prodotti sul mercato sono idonei: servono certificazioni, schede tecniche e una posa in opera qualificata, perché anche un serramento eccellente può perdere efficacia se installato male.
La pratica ENEA richiede inoltre dati precisi su materiali, vetri, prestazioni e interventi eseguiti. Le guide aggiornate sottolineano come la corretta gestione documentale sia fondamentale per evitare contestazioni future.
Bonus Sicurezza: l’alternativa per chi punta alla protezione
Oltre ai bonus energetici e di ristrutturazione, esiste la possibilità di sfruttare il Bonus Sicurezza, che copre sistemi di protezione attivi e passivi: infissi con vetri antisfondamento, portoni blindati, grate, tapparelle rinforzate, allarmi e videosorveglianza. La detrazione nel 2026 è del 36% per le seconde case, mentre per la prima casa si allinea alle aliquote del Bonus Casa. Anche qui il recupero avviene in dieci anni.
Questa misura è particolarmente interessante per chi vuole unire sostituzione degli infissi e incremento della sicurezza domestica, soprattutto nelle aree urbane dove la domanda di sistemi anti-intrusione è in crescita.
Impatto economico: perché conviene intervenire entro il 2026
La riduzione delle aliquote dal 2027 cambia radicalmente la convenienza dell’intervento. Su una spesa di 15.000 euro per nuovi infissi, la differenza tra una detrazione del 50% e una del 36% può superare i 2.000 euro. Su lavori più importanti, il divario cresce ulteriormente.
A questo si aggiunge un altro fattore: il mercato dei serramenti sta vivendo un aumento dei costi delle materie prime e della manodopera. Ritardare i lavori potrebbe significare non solo perdere una detrazione più alta, ma anche pagare di più i materiali.
Il mercato degli infissi nel 2026: materiali, prezzi e tendenze
Le fonti specializzate evidenziano alcune tendenze:
• PVC: resta il materiale più conveniente, con ottimo rapporto qualità/prezzo e buone prestazioni energetiche.
• Alluminio a taglio termico: sempre più richiesto per la sua durabilità e per i profili sottili, ideali per grandi superfici vetrate.
• Legno-alluminio: fascia alta, scelto per estetica e isolamento, ma con costi più elevati.
• Vetri evoluti: tripli vetri, selettivi, stratificati di sicurezza, con trattamenti anti-UV e anti-rumore.
La scelta del materiale incide non solo sul prezzo, ma anche sulla possibilità di rientrare nei requisiti tecnici dell’Ecobonus.
Documentazione e tempistiche: gli errori da evitare
Molti proprietari sottovalutano i tempi tecnici: rilievi, produzione su misura, posa e certificazioni possono richiedere settimane o mesi. Per non rischiare di sforare la scadenza del 31 dicembre 2026, è consigliabile avviare le pratiche con largo anticipo.
Gli errori più frequenti includono:
• scegliere infissi non conformi ai valori di trasmittanza;
• non conservare le certificazioni del produttore;
• compilare in modo errato la pratica ENEA;
• affidarsi a installatori non qualificati.
Uno sguardo oltre il 2026
Le politiche europee sull’efficienza energetica degli edifici stanno diventando sempre più stringenti. È possibile che nei prossimi anni gli incentivi cambino ancora, magari orientandosi verso interventi più complessi o integrati (cappotti, pompe di calore, sistemi ibridi).
In questo scenario, il bonus infissi 2026 rappresenta una delle ultime occasioni per ottenere una detrazione significativa su un intervento relativamente semplice e ad alto impatto.
Bonus edilizi e documentazione da conservare in caso di controlli fiscali
- Ott 5, 2026
Prima casa, doppio acquisto: quando le agevolazioni si applicano su due immobili
- Ott 1, 2026
Acquistare casa è sempre un passaggio delicato, ma quando l’obiettivo è creare un’unica abitazione partendo da due appartamenti adiacenti, la questione si fa ancora più interessante. Perché sì, le agevolazioni “prima casa” possono essere applicate a entrambi gli immobili, purché l’operazione sia finalizzata alla loro fusione. Una possibilità che molti ignorano, ma che la normativa e la giurisprudenza hanno ormai chiarito con precisione.
Il principio è semplice: se l’acquirente compra due unità con l’intenzione di unirle in un’unica abitazione non di lusso, può beneficiare delle imposte ridotte previste per la prima casa. Significa, in caso di acquisto da privato, imposta di registro al 2% invece del 9% e imposte ipotecaria e catastale ridotte a 50 euro ciascuna. Se invece il venditore è un’impresa, entrano in gioco i costi fissi da 200 euro e l’Iva al 4%. Un dettaglio non irrilevante: se gli atti sono due, le imposte si pagano due volte; se è uno solo, si applicano una sola volta.
A fare chiarezza è intervenuta più volte la Corte di Cassazione. Con la sentenza n. 11322 del 2020 ha stabilito che il bonus prima casa può essere riconosciuto anche per più unità acquistate contemporaneamente, a patto che siano destinate a diventare un’unica abitazione e che la categoria catastale finale non rientri tra quelle di lusso. Non solo: un’ulteriore ordinanza, la n. 21614 dello stesso anno, ha imposto un vincolo temporale preciso. L’unificazione deve avvenire entro tre anni dal rogito, altrimenti il contribuente perde il diritto alle agevolazioni.
Una linea interpretativa perfettamente in linea con quanto già chiarito dall’Agenzia delle Entrate nella risoluzione 154/E del 2017, che ha aperto la strada anche all’acquisto successivo di un immobile da fondere con altri già posseduti, sempre nel rispetto dei requisiti catastali.
E se i due appartamenti non sono sullo stesso piano? Nessun problema. La Cassazione ha ribadito che ciò che conta è la contiguità materiale: adiacenza, sovrapposizione o comunque una disposizione che consenta i lavori necessari alla fusione. In altre parole, basta che l’unione sia tecnicamente possibile.
La fusione, però, non è un semplice passaggio burocratico. Richiede lavori strutturali, aggiornamento degli impianti e autorizzazioni edilizie, perché l’obiettivo è ottenere un’unica unità catastale. Un’operazione impegnativa, certo, ma che porta con sé vantaggi fiscali significativi. Il più rilevante è l’esenzione totale dall’Imu sull’abitazione principale, possibile solo dopo l’accorpamento e il trasferimento della residenza. Senza fusione, uno dei due immobili resterebbe tassato come seconda casa.
A questo si aggiungono i bonus per i lavori: la detrazione del 50% sulle ristrutturazioni, calcolata fino a 96.000 euro per ciascuna unità originaria se gli interventi iniziano prima della fusione, e il bonus mobili, che consente di recuperare parte delle spese per l’arredo del nuovo appartamento unificato.
In definitiva, acquistare due immobili per trasformarli in un’unica abitazione può rivelarsi un’operazione conveniente, a patto di rispettare tempi, requisiti e procedure. Una strategia che sempre più acquirenti stanno valutando per ottenere spazi più ampi senza rinunciare ai benefici fiscali della prima casa.
L’anno della stretta sui bonus casa: cosa cambia davvero per contribuenti e condòmini
- Set 28, 2026
Il 2026 si presenta come un anno di transizione per chi affronta la dichiarazione dei redditi con il modello 730 precompilato. La macchina delle detrazioni legate alla casa continua a funzionare, ma con un ritmo diverso rispetto al passato. I rimborsi potrebbero risultare più bassi e le verifiche preliminari diventano un passaggio imprescindibile, soprattutto per chi ha sostenuto spese di ristrutturazione, acquistato mobili o acceso un mutuo per la prima casa.
Nel modello precompilato, disponibile dal 30 aprile e inviabile dal 14 maggio fino al 30 settembre 2026, l’Agenzia delle Entrate inserisce automaticamente gran parte delle informazioni relative ai bonus casa: dalle detrazioni per le ristrutturazioni agli interventi di efficienza energetica, fino ai dati sui mutui e sul bonus mobili. Le fatture, gli importi pagati e i codici identificativi compaiono già nella dichiarazione, ma questo non significa che il contribuente possa limitarsi a un semplice “accetta e invia”. La verifica dei dati resta un obbligo, perché eventuali errori ricadono su chi presenta la dichiarazione.
Uno dei nodi più discussi riguarda la detrazione del 50 per cento sulle ristrutturazioni. Non è più una regola valida per tutti: l’aliquota piena si applica principalmente agli interventi sull’abitazione principale, mentre negli altri casi la percentuale scende al 36 per cento. Una distinzione che pesa soprattutto nei condomìni, dove la natura dell’immobile e la tipologia dei lavori possono cambiare radicalmente il beneficio fiscale.
Le spese di ristrutturazione continuano a essere recuperate in dieci quote annuali di pari importo, un meccanismo ormai consolidato che accompagna il contribuente per un decennio. Ma il 2026 porta con sé anche un’altra stretta: chi supera i 75.000 euro di reddito deve fare i conti con un tetto massimo alle detrazioni complessive. Una misura pensata per contenere la spesa pubblica, che però riduce l’effettivo vantaggio ottenibile dai bonus casa, incidendo in modo significativo sui rimborsi finali.
Sul fronte degli acquisti, resta il divieto di cumulare bonus mobili e voucher elettrodomestici sullo stesso prodotto. Una regola che spesso sfugge ai contribuenti e che può generare errori nella compilazione del modello, con conseguenti rettifiche o controlli successivi.
Il quadro generale è quello di un sistema fiscale che si fa più selettivo e più attento alla coerenza dei dati. Per proprietari, inquilini e amministratori di condominio, il 730/2026 diventa così un passaggio da affrontare con consapevolezza: le agevolazioni ci sono, ma richiedono attenzione, verifica e una lettura accurata delle regole aggiornate.
Bonus casa, 730/2026: la stagione dei rimborsi più magri. Ecco cosa cambia davvero per proprietari e condomìni
- Set 21, 2026
La dichiarazione dei redditi 2026 segna un passaggio cruciale per chi vive, gestisce o amministra un immobile. Dopo anni di agevolazioni generose, aliquote potenziate e rimborsi che hanno sostenuto la stagione dei maxi-incentivi, il sistema fiscale entra in una fase più sobria. Le detrazioni ci sono, restano centrali, ma non garantiscono più gli stessi ritorni: i rimborsi si assottigliano, i limiti si moltiplicano, la verifica dei dati diventa decisiva.
Dal 30 aprile è disponibile il Modello 730 precompilato relativo ai redditi 2025, con molte spese già caricate grazie alle comunicazioni di banche, tecnici e fornitori. Ma il controllo resta un passaggio obbligato: importi, quote, anni di riferimento, requisiti e documentazione devono combaciare. In un quadro normativo ridisegnato, ogni dettaglio può fare la differenza.
Bonus ristrutturazioni: la detrazione che resiste, ma non brilla più
Il bonus ristrutturazioni continua a essere la colonna portante delle agevolazioni sulla casa. Nel 2026 la detrazione resta al 50% per l’abitazione principale, mentre scende al 36% per seconde case e immobili non destinati a residenza. Il tetto massimo rimane fissato a 96.000 euro, con recupero in dieci rate annuali.
Una normalità che pesa: dopo anni di aliquote più alte, molti contribuenti percepiscono un rimborso più leggero. Nel 730 le voci compaiono già precompilate, ma è essenziale verificare immobile, quota di proprietà e anno di spesa. Un errore formale può far perdere l’intero beneficio.
Ecobonus: efficienza energetica sì, ma con paletti più rigidi
Gli interventi di efficientamento energetico restano centrali nella strategia fiscale. L’Ecobonus permette di recuperare parte delle spese per isolamento termico, impianti efficienti e tecnologie alimentate da rinnovabili. Anche qui la detrazione si spalma in dieci anni e richiede la comunicazione all’Enea entro 90 giorni dalla fine dei lavori: senza questo passaggio, il bonus decade.
Una novità rilevante riguarda gli impianti di climatizzazione: non sono detraibili le caldaie alimentate esclusivamente da combustibili fossili. Una scelta coerente con la linea europea sulla decarbonizzazione, che spinge verso soluzioni più sostenibili.
Bonus mobili: detrazione dimezzata, requisiti rafforzati
Il bonus mobili resta agganciato alla ristrutturazione straordinaria e nel 2026 mantiene la detrazione del 50%, ma su un tetto molto più basso: 5.000 euro, comprensivi di trasporto e montaggio. Pagamenti tracciabili obbligatori, elettrodomestici nuovi e con classe energetica minima: la misura si restringe e si allinea alla logica della sostenibilità.
Da non confondere con il voucher elettrodomestici del Mimit: i due strumenti non sono cumulabili.
Prima casa: mutui e agenzie immobiliari pesano sul rimborso
L’acquisto dell’abitazione principale continua a produrre effetti diretti nel 730. Gli interessi passivi del mutuo e le commissioni dell’agenzia immobiliare garantiscono una detrazione del 19%, da suddividere tra i proprietari. Importi spesso sottovalutati, ma che incidono concretamente sul saldo finale.
Barriere architettoniche: le ultime rate nel 730/2026
Nel modello trovano spazio anche le ultime quote del bonus barriere architettoniche, con detrazione fino al 75% per interventi conclusi entro il 31 dicembre 2025. Una misura che ha favorito l’accessibilità degli edifici e che ora entra nella fase finale di recupero.
Il nuovo limite alle detrazioni per i redditi più alti
La vera novità del 2026 riguarda i contribuenti con redditi oltre 75.000 euro. Oltre al taglio fisso di 260 euro per chi supera i 50.000 euro, entra in vigore un tetto complessivo agli oneri detraibili: – 14.000 euro per redditi tra 75.000 e 100.000 euro – 8.000 euro oltre questa soglia
Il plafond varia in base al numero di figli a carico, collegando il beneficio alla composizione familiare. Restano escluse dal limite alcune spese essenziali, come quelle sanitarie.
Perché i rimborsi si riducono
La dichiarazione 2026 fotografa un sistema fiscale che ha cambiato pelle. Con la fine della stagione del Superbonus e la riduzione delle aliquote, i rimborsi si abbassano. I contribuenti lo vedono già: interventi più mirati, budget più contenuti, una fiscalità che torna a essere sostenibile per la finanza pubblica.
Il mondo della casa e del condominio entra così in una nuova fase: meno incentivi straordinari, più programmazione, più selettività. Una stagione diversa, che richiede attenzione, verifica e consapevolezza.
Bonus ristrutturazione, basta un errore per perdere tutto: come evitare la trappola delle sanzioni fino al 200%
- Set 15, 2026
La rivoluzione digitale del Fisco ha cambiato per sempre il modo di accedere ai bonus edilizi. L’Agenzia delle Entrate, grazie a sistemi di analisi automatizzata e intelligenza artificiale, non effettua più controlli a campione: oggi ogni pagamento, ogni fattura e ogni dato catastale viene verificato in tempo reale. Un ecosistema di controlli incrociati che rende la precisione procedurale un requisito imprescindibile per chiunque decida di ristrutturare casa.
In un quadro in cui le aliquote oscillano tra il 50% per l’abitazione principale e il 36% per gli altri immobili, anche un dettaglio apparentemente innocuo può trasformarsi in un boomerang. La natura dell’immobile è infatti il primo discrimine: per ottenere la detrazione massima non basta più la residenza anagrafica. I nuovi algoritmi confrontano i consumi di luce, gas e acqua per verificare che l’immobile sia realmente abitato. Se i dati rivelano un uso saltuario, tipico delle seconde case, l’aliquota si riduce automaticamente.
Tentare di “forzare” la mano con cambi di residenza strategici è un rischio elevatissimo. Gli accertamenti possono arrivare fino a otto anni dopo e le sanzioni, sommate agli interessi, superano spesso il vantaggio fiscale ottenuto.
Il bonifico parlante: l’errore che costa la detrazione
Tra gli scivoloni più frequenti c’è il pagamento delle fatture. Molti contribuenti utilizzano ancora un bonifico ordinario, ignorando che questo impedisce alla banca di applicare la ritenuta dell’11% dovuta all’Erario. Senza questo passaggio, la detrazione decade automaticamente.
L’unico strumento valido è il bonifico parlante, da compilare nelle sezioni dedicate alle agevolazioni edilizie. Deve contenere:
• codice fiscale del beneficiario della detrazione
• partita IVA dell’impresa
• riferimento normativo corretto (art. 16-bis TUIR)
Se l’errore è già stato commesso, le soluzioni sono due: farsi restituire l’importo e ripetere il pagamento, oppure ottenere dall’impresa una dichiarazione sostitutiva che certifichi la corretta contabilizzazione dei ricavi.
Conformità urbanistica: il tallone d’Achille dei bonus
Altro fronte critico è la regolarità urbanistica. Ogni difformità tra quanto autorizzato e quanto realizzato – anche minima – può comportare la revoca totale del beneficio. Non si tratta solo di planimetrie: materiali, spessori, infissi e prestazioni energetiche devono corrispondere esattamente a quanto asseverato dai professionisti.
Architetti, ingegneri e geometri rispondono civilmente e penalmente delle loro certificazioni. Se un ispettore rileva, ad esempio, un isolamento termico inferiore a quello dichiarato, l’Agenzia delle Entrate può applicare sanzioni dal 30% al 200% della detrazione.
Ecobonus: quei 90 giorni che non si possono sbagliare
Per gli interventi che generano risparmio energetico, l’invio della documentazione all’Enea entro 90 giorni dalla fine lavori è obbligatorio. Per l’Ecobonus, la mancata trasmissione comporta la perdita del diritto alla detrazione.
Chi sfora la scadenza può ricorrere alla remissione in bonis, versando 250 euro prima della dichiarazione dei redditi.
Documenti da conservare fino al 2041 (e oltre)
La conservazione documentale è un altro punto spesso sottovalutato. Il termine non decorre dalla fine dei lavori, ma dall’anno in cui si utilizza l’ultima delle dieci rate di detrazione.
Esempio:
• lavori conclusi nel 2026
• ultima rata detratta nel 2036
• documenti da conservare fino al 2041
La perdita di una sola fattura, di un bonifico o di un’asseverazione può compromettere l’intero beneficio.
Ecobonus, cosa succede se il bonifico è sbagliato? La via d’uscita indicata dal Fisco
- Lug 28, 2026
Un bonifico ordinario al posto del bonifico parlante. Una causale incompleta. Un codice fiscale dimenticato. Basta un dettaglio mancante per trasformare un intervento di efficientamento energetico in un incubo fiscale. È la paura di molti contribuenti che, dopo aver avviato lavori agevolati, si accorgono troppo tardi di aver sbagliato il pagamento. Ma davvero un errore formale può far perdere l’Ecobonus? L’Agenzia delle Entrate, con una recente risposta pubblicata su “La Posta di Fisco Oggi”, ha chiarito che non tutto è perduto.
Il caso è quello di un contribuente che aveva pagato i lavori con un bonifico ordinario, privo delle informazioni richieste per accedere alle detrazioni. Una svista comune, soprattutto quando si procede in fretta o ci si affida a moduli bancari non aggiornati. Il Fisco ricorda che il bonifico parlante è indispensabile perché consente alle banche di applicare la ritenuta d’acconto e di tracciare correttamente il pagamento ai fini delle agevolazioni. Senza i dati obbligatori – causale specifica, codice fiscale del beneficiario della detrazione e partita IVA o codice fiscale dell’impresa – la detrazione, in linea di principio, non spetta.
Eppure, una possibilità di recupero esiste. Se il bonifico non può essere ripetuto, l’Agenzia ammette la detrazione a condizione che il contribuente presenti una dichiarazione sostitutiva di atto di notorietà rilasciata dall’impresa esecutrice. In questo documento, l’azienda deve attestare che i corrispettivi ricevuti sono stati correttamente contabilizzati e imputati al proprio reddito d’impresa. Una sorta di “pezza d’appoggio” che certifica la tracciabilità economica dell’operazione, supplendo all’errore formale del pagamento.
La dichiarazione dovrà poi essere consegnata al professionista o al Caf che predisporrà la dichiarazione dei redditi, e potrà essere richiesta anche dagli uffici dell’Amministrazione finanziaria in caso di controlli. Una procedura che salva molti contribuenti da un errore che, altrimenti, costerebbe caro.
Sul fronte delle aliquote, la Legge di Bilancio 2026 conferma la detrazione al 50% per gli interventi sulle abitazioni principali, mentre scende al 36% per le altre unità immobiliari. L’Ecobonus continua così a rappresentare uno degli strumenti più utilizzati per migliorare l’efficienza energetica degli edifici, con un ventaglio di interventi che spazia dalla riqualificazione dell’involucro alle caldaie a condensazione, dai pannelli solari alle pompe di calore, fino ai lavori sulle parti comuni condominiali e agli interventi combinati con il Sismabonus.
Un sistema complesso, certo, ma che continua a offrire opportunità significative. A patto, però, di non sbagliare bonifico. E se accade, ora sappiamo che una dichiarazione dell’impresa può ancora rimettere tutto in carreggiata.
Sostituire gli infissi, tra dubbi e certezze: tutto ciò che c’è da sapere prima di iniziare
- Lug 22, 2026
La sostituzione degli infissi è uno di quei lavori che molti rimandano, convinti che si tratti di un’operazione complessa o invasiva. In realtà, quando eseguita correttamente, è un intervento rapido e capace di trasformare radicalmente la percezione degli ambienti domestici. Tutto parte dalla posa in opera, un processo che richiede precisione e competenza. La rimozione dei vecchi telai è il primo passo, un’operazione che va condotta con cura per preservare il foro finestra e verificare lo stato delle murature. Solo dopo aver ripulito e ripristinato il vano si può procedere con l’installazione del nuovo telaio, sigillato con materiali isolanti che impediscono la formazione di ponti termici. La regolazione delle ante, la sigillatura perimetrale e le finiture concludono un lavoro che, se ben eseguito, garantisce prestazioni durature.
Molti si chiedono se servano documenti o permessi particolari per cambiare gli infissi. La risposta, nella maggior parte dei casi, è rassicurante: non occorrono autorizzazioni, a meno che non si modifichino forma o dimensioni delle finestre. In quel caso è necessario l’intervento di un tecnico abilitato per le pratiche edilizie. Diverso il discorso per chi intende accedere all’Ecobonus: la comunicazione all’ENEA è obbligatoria e va inviata entro 90 giorni dalla fine dei lavori tramite il portale dedicato.
Un altro interrogativo ricorrente riguarda la durata degli infissi. Non esiste una risposta univoca, perché entrano in gioco variabili come materiali, qualità della posa, esposizione agli agenti atmosferici e manutenzione. In condizioni ottimali, un infisso può accompagnare la vita della casa per decenni, ma ciò che conta davvero è verificare periodicamente che le sue prestazioni restino all’altezza delle esigenze di comfort e risparmio energetico.
Il tema dell’isolamento acustico è altrettanto sentito, soprattutto in città. Gli infissi di nuova generazione possono rappresentare una soluzione decisiva contro il rumore esterno, grazie a vetri e profili progettati per attenuare in modo significativo i decibel provenienti dalla strada. Per chi vive vicino a strade trafficate, scuole o locali notturni, valutare con attenzione le prestazioni acustiche prima dell’acquisto può fare la differenza.
Non mancano dubbi anche sul cassonetto delle tapparelle: va cambiato insieme alla finestra? Non necessariamente. Molto dipende dalla sua condizione e dal livello di isolamento. Un cassonetto vecchio e non coibentato può diventare un punto debole dell’involucro, disperdendo calore e lasciando filtrare rumori. In questi casi, intervenire è consigliabile, anche solo con una coibentazione mirata.
Infine, una delle domande più frequenti: è possibile cambiare gli infissi senza ristrutturare casa? Assolutamente sì. L’intervento è indipendente e non richiede altri lavori collaterali. Tuttavia, il parere di un tecnico può rivelarsi prezioso per valutare se sia opportuno intervenire anche su altri elementi dell’involucro, così da massimizzare i benefici in termini di efficienza e comfort.
In un mercato ricco di soluzioni e tecnologie, informarsi resta il primo passo per scegliere con consapevolezza. Gli infissi non sono semplici elementi architettonici: sono una barriera contro freddo, caldo, rumore e sprechi energetici. Investire nella loro qualità significa investire nel benessere quotidiano della propria casa.
Impianti di allarme nel 2026: quando l’intervento può considerarsi autonomo
- Lug 15, 2026
L’installazione di un impianto di allarme eseguita nel 2026 potrebbe configurarsi come intervento autonomo ai sensi dell’art. 16 bis, comma 1, lett. f) del TUIR, dedicato alle misure di prevenzione di atti illeciti. La norma, infatti, qualifica espressamente tali opere come interventi indipendenti rispetto alla manutenzione straordinaria, con effetti rilevanti sul piano della detrazione.
In quest’ottica, l’intervento non dovrebbe essere ricondotto alla categoria della “mera prosecuzione” dei lavori avviati nel 2024. Ne deriverebbe la possibilità di non imputarlo al plafond di 96.000 euro già utilizzato, ma di farlo rientrare in un nuovo limite di spesa valido per il 2026. Condizione imprescindibile: la corretta e distinta documentazione dell’opera rispetto alla SCIA originaria, come richiamato dalla Circolare n. 28 del 25 luglio 2022 (pag. 25), oltre al rispetto dei requisiti tecnici previsti.
Resta tuttavia un elemento di criticità. La disciplina è notoriamente complessa e soggetta a margini interpretativi significativi. Non è raro che gli uffici finanziari adottino un approccio particolarmente rigoroso, privilegiando letture restrittive in presenza di situazioni borderline.
Va inoltre ricordato che gli interventi finalizzati alla prevenzione di atti illeciti – salvo rientrino, per caratteristiche specifiche, nelle categorie di manutenzione straordinaria, restauro, risanamento conservativo o ristrutturazione edilizia – non consentono l’accesso al bonus mobili ed elettrodomestici. Un limite che rimane fermo anche in caso di qualificazione dell’intervento come autonomo.
Cedolare secca, il prezzo della scelta: perché l’adeguamento Istat scompare dal canone
- Lug 13, 2026
Quando un proprietario decide di applicare la cedolare secca al proprio contratto di locazione, compie una scelta che va ben oltre il semplice regime fiscale agevolato. La normativa – articolo 3, comma 11, del decreto legislativo 23/2011 – è chiara e non lascia margini di interpretazione: per tutta la durata dell’opzione, il locatore perde la possibilità di chiedere qualsiasi aggiornamento del canone. Non solo l’aumento legato all’inflazione rilevata dall’Istat, ma qualunque forma di adeguamento, anche se espressamente prevista nel contratto.
È una sospensione totale, che congela il canone al valore iniziale e lo mantiene immutato per anni, anche in presenza di oscillazioni significative del costo della vita. Una scelta che può risultare conveniente sul piano fiscale, ma che impone al proprietario di rinunciare a una tutela economica tradizionalmente considerata fisiologica nei rapporti di locazione.
La legge, inoltre, non si limita a prevedere la rinuncia: pretende che sia comunicata in modo formale all’inquilino. Senza una lettera raccomandata che informi il conduttore dell’opzione per la cedolare secca e della conseguente rinuncia agli aggiornamenti del canone, l’opzione stessa non produce effetti. È un passaggio spesso percepito come burocratico, ma in realtà decisivo: senza quella comunicazione preventiva, il regime agevolato non si applica e il proprietario resta nel sistema ordinario, con tutte le implicazioni fiscali del caso.
In altre parole, la cedolare secca non è solo un’imposta sostitutiva: è un patto che ridisegna il rapporto economico tra locatore e conduttore. Un patto che richiede consapevolezza, perché la rinuncia all’adeguamento Istat può trasformarsi, nel tempo, in una perdita di valore del canone ben superiore al risparmio fiscale ottenuto.