Cerca
ARCHIVIO DEL CONDOMINIO
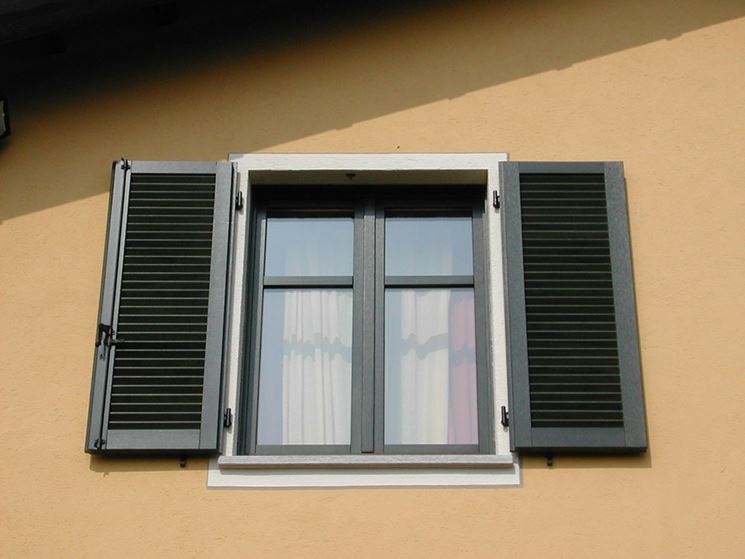
Sostituire porte e finestre: bonus infissi in scadenza, per risparmiare il 2026 é l’anno decisivo
Il 2026 rappresenta un punto di svolta per chi intende sostituire porte, finestre e serramenti approfittando delle detrazioni fiscali più elevate. Le aliquote restano infatti fissate al 50% per la prima casa e al 36% per le seconde abitazioni, ma solo fino al 31 dicembre.
Dal 2027 scatterà una riduzione significativa, con detrazioni che scenderanno rispettivamente al 36% e al 30%. Un quadro confermato dalle principali guide aggiornate del settore, che ribadiscono come il bonus infissi sia accessibile esclusivamente tramite Bonus Casa o Ecobonus, senza un incentivo autonomo dedicato.
Un incentivo che evolve: tra risparmio energetico e valore immobiliare
La sostituzione degli infissi non è più un intervento estetico o marginale. I serramenti moderni sono dispositivi ad alta efficienza: riducono dispersioni termiche, migliorano il comfort acustico, aumentano la sicurezza e incidono direttamente sui consumi energetici. Le tecnologie oggi disponibili — dal PVC multicamera ai profili in alluminio a taglio termico, fino ai vetri basso emissivi — permettono di ottenere prestazioni impensabili fino a pochi anni fa.
Questi miglioramenti hanno un impatto economico concreto: minori costi di riscaldamento e raffrescamento, maggiore valore dell’immobile e una migliore classe energetica, sempre più rilevante nelle compravendite e nelle locazioni.
Come funziona il bonus infissi nel 2026
Le due strade per ottenere la detrazione sono:
• Bonus Ristrutturazione — consente la sostituzione degli infissi anche senza lavori più ampi, con detrazione del 50% sulla prima casa e 36% sulle seconde, fino a un massimale di 96.000 euro. La detrazione viene recuperata in dieci anni.
• Ecobonus — prevede le stesse aliquote, ma richiede il rispetto di specifici valori di trasmittanza termica e la comunicazione all’ENEA. È la scelta ideale quando l’obiettivo principale è migliorare l’efficienza energetica.
Entrambe le misure restano pienamente operative per tutto il 2026, con requisiti tecnici e documentali ormai consolidati.
Requisiti tecnici: cosa serve davvero
Per accedere all’Ecobonus, gli infissi devono rispettare valori di trasmittanza termica che variano in base alla zona climatica. Questo significa che non tutti i prodotti sul mercato sono idonei: servono certificazioni, schede tecniche e una posa in opera qualificata, perché anche un serramento eccellente può perdere efficacia se installato male.
La pratica ENEA richiede inoltre dati precisi su materiali, vetri, prestazioni e interventi eseguiti. Le guide aggiornate sottolineano come la corretta gestione documentale sia fondamentale per evitare contestazioni future.
Bonus Sicurezza: l’alternativa per chi punta alla protezione
Oltre ai bonus energetici e di ristrutturazione, esiste la possibilità di sfruttare il Bonus Sicurezza, che copre sistemi di protezione attivi e passivi: infissi con vetri antisfondamento, portoni blindati, grate, tapparelle rinforzate, allarmi e videosorveglianza. La detrazione nel 2026 è del 36% per le seconde case, mentre per la prima casa si allinea alle aliquote del Bonus Casa. Anche qui il recupero avviene in dieci anni.
Questa misura è particolarmente interessante per chi vuole unire sostituzione degli infissi e incremento della sicurezza domestica, soprattutto nelle aree urbane dove la domanda di sistemi anti-intrusione è in crescita.
Impatto economico: perché conviene intervenire entro il 2026
La riduzione delle aliquote dal 2027 cambia radicalmente la convenienza dell’intervento. Su una spesa di 15.000 euro per nuovi infissi, la differenza tra una detrazione del 50% e una del 36% può superare i 2.000 euro. Su lavori più importanti, il divario cresce ulteriormente.
A questo si aggiunge un altro fattore: il mercato dei serramenti sta vivendo un aumento dei costi delle materie prime e della manodopera. Ritardare i lavori potrebbe significare non solo perdere una detrazione più alta, ma anche pagare di più i materiali.
Il mercato degli infissi nel 2026: materiali, prezzi e tendenze
Le fonti specializzate evidenziano alcune tendenze:
• PVC: resta il materiale più conveniente, con ottimo rapporto qualità/prezzo e buone prestazioni energetiche.
• Alluminio a taglio termico: sempre più richiesto per la sua durabilità e per i profili sottili, ideali per grandi superfici vetrate.
• Legno-alluminio: fascia alta, scelto per estetica e isolamento, ma con costi più elevati.
• Vetri evoluti: tripli vetri, selettivi, stratificati di sicurezza, con trattamenti anti-UV e anti-rumore.
La scelta del materiale incide non solo sul prezzo, ma anche sulla possibilità di rientrare nei requisiti tecnici dell’Ecobonus.
Documentazione e tempistiche: gli errori da evitare
Molti proprietari sottovalutano i tempi tecnici: rilievi, produzione su misura, posa e certificazioni possono richiedere settimane o mesi. Per non rischiare di sforare la scadenza del 31 dicembre 2026, è consigliabile avviare le pratiche con largo anticipo.
Gli errori più frequenti includono:
• scegliere infissi non conformi ai valori di trasmittanza;
• non conservare le certificazioni del produttore;
• compilare in modo errato la pratica ENEA;
• affidarsi a installatori non qualificati.
Uno sguardo oltre il 2026
Le politiche europee sull’efficienza energetica degli edifici stanno diventando sempre più stringenti. È possibile che nei prossimi anni gli incentivi cambino ancora, magari orientandosi verso interventi più complessi o integrati (cappotti, pompe di calore, sistemi ibridi).
In questo scenario, il bonus infissi 2026 rappresenta una delle ultime occasioni per ottenere una detrazione significativa su un intervento relativamente semplice e ad alto impatto.
La colonnina di ricarica elettrica e i diritti condominiali
- Lug 31, 2026
Abito da poco in un edificio condominiale, dopo tanti anni trascorsi in una casa indipendente. Pertanto quasi ogni giorno mi imbatto in regole e norme delle quali non ero assolutamente a conoscenza. Chiedo quindi, prima di avere problemi nello stabile, se un condòmino può installare una colonnina di ricarica elettrica nel proprio box senza la preventiva approvazione dell’assemblea.
La risposta è positiva. Secondo la normativa vigente, un condomino ha il diritto di installare una wallbox per la ricarica elettrica nel proprio box o posto auto, purché l’intervento non alteri le parti comuni o ne comprometta la sicurezza.
Questo diritto è tutelato dall’articolo 1122-bis del Codice Civile, che consente l’esecuzione di lavori su parti di proprietà esclusiva, ma sempre a condizione che siano rispettate le regole tecniche e che venga data comunicazione preventiva all’amministratore.
La procedura è molto semplice: il condòmino deve inviare una comunicazione scritta (PEC o raccomandata) almeno 30 giorni prima dell’inizio dei lavori, allegando lo schema di cablaggio e i dati dell’impresa installatrice.
L’assemblea può opporsi solo se dimostra un concreto pregiudizio alle parti comuni, come interferenze con impianti esistenti o rischi per la sicurezza.
L’amministratore, dal canto suo, ha l’obbligo di archiviare la Dichiarazione di Conformità rilasciata ai sensi del D.M. 37/2008 e di aggiornare il registro dell’anagrafe condominiale degli impianti. Se presente, va anche integrato il fascicolo antincendio, sebbene le wallbox fino a 22 kW installate a regola d’arte siano esenti da nuovo Certificato di Prevenzione Incendi, come chiarito dalla circolare dei Vigili del Fuoco n. 2/2018.
Dal punto di vista economico, la spesa è interamente a carico del condomino che richiede l’installazione, e può essere gestita tramite contatore dedicato o smart meter.
Inoltre, fino al 31 dicembre 2025, è previsto un bonus fiscale fino all’80 per cento delle spese sostenute, con un tetto massimo di 1.500 euro per le installazioni private e fino a 8mila euro per quelle sulle parti comuni, secondo quanto previsto dal DM 12 giugno 2024.
In sintesi, la mobilità elettrica entra a pieno titolo nella vita condominiale, e la normativa attuale favorisce un approccio semplificato e rispettoso dei diritti individuali, purché accompagnato da una gestione documentale attenta da parte dell’amministratore.
La revisione delle tabelle millesimali
- Lug 30, 2026
All’interno dell’edificio condominiale che amministro, un condòmino ha recuperato il sottotetto sovrastante il suo appartamento e lo ha trasformato in abitazione, collegando le due unità immobiliari con una scala e accatastandole come unica unità immobiliare. È necessario procedere alla revisione delle tabelle millesimali? In caso di risposta positiva, chi dovrà sostenere le spese di questa revisione?
L’articolo 69 delle Disposizioni di attuazione del Codice civile stabilisce, al n. 2 del primo comma, che le tabelle millesimali possono essere rettificate – o modificate – anche nell’interesse di un solo condòmino, con la maggioranza prevista dall’articolo 1136, secondo comma, del Codice civile (maggioranza degli intervenuti e metà del valore dell’edificio) nei seguenti casi:
• 1) quando risulta che sono conseguenza di un errore;
• 2) quando, per le mutate condizioni di una parte dell’edificio, in conseguenza di sopraelevazione, di incremento di superfici o di incremento o diminuzione delle unità immobiliari, è alterato per più di un quinto il valore proporzionale dell’unità immobiliare anche di un solo condomino. In tal caso, il relativo costo è sostenuto da chi ha dato luogo alla variazione. È stato però chiarito dalla Corte di Cassazione, nella sentenza 17391 del 17 giugno 2021, che “la notevole alterazione del rapporto tra i valori proporzionali non è necessariamente correlata ad una modificazione materiale dello stabile, potendosi anche avere la creazione di un nuovo piano con mantenimento degli originari valori proporzionali” (la Suprema corte si è riferita a un orientamento consolidato; si vedano le sentenze della Cassazione: sezioni unite, n. 6222 del 9 luglio 1997, e sezione seconda, n. 9579 del 13 settembre 1991, n. 15094 del 22 novembre 2000, n. 7300 del 26 marzo 2010).
Al di là di queste regole, sarà comunque il giudice del merito a verificare nel caso concreto che il mutamento delle condizioni dei luoghi o le opere realizzate siano tali da implicare la revisione delle tabelle millesimali.
Così dovrà essere anche per il caso prospettato, ove si dovrà verificare se la creazione di una nuova unità abitativa autonoma e il mutamento della destinazione del sottotetto, nonché la fusione di questo con il piano sottostante, comporti necessariamente la revisione delle tabelle millesimali secondo la norma citata.
Vendita del box auto pertinenziale e gestione delle rate residue di detrazione
- Giu 24, 2026
La risposta fornita dall’Agenzia delle Entrate ad un quesito posto da un contribuente su “La Posta di FiscoOggi” è utile per approfondire la questione legata alle quote residue di detrazione Irpef spettanti per un box auto pertinenziale.
Nello specifico, un contribuente si è rivolto al Fisco spiegando di dover procedere alla vendita di un box auto pertinenziale acquistato beneficiando della relativa detrazione e chiedendo se, quindi, potrà continuare anche dopo la vendita a detrarre le quote residue.
In risposta, l’Agenzia delle Entrate ha chiarito innanzitutto che la detrazione Irpef per il recupero del patrimonio edilizio, ovvero il cosiddetto bonus ristrutturazioni 50%, spetta anche per box e posti auto pertinenziali, sia nel caso di realizzazione diretta e sia nel caso di acquisto da un’impresa costruttrice. L’agevolazione è limitata alle spese imputabili alla costruzione, mentre, in caso di acquisto, tali spese devono essere attestate attraverso apposita certificazione rilasciata dal venditore.
La detrazione spetta, quindi, per la realizzazione di autorimesse o posti auto pertinenziali, anche a proprietà comune e per l’acquisto di box auto pertinenziali già realizzati. In entrambi i casi la detrazione è ripartita in dieci quote annuali di parti importo e segue le regole del bonus ristrutturazioni per gli immobili a destinazione residenziale.
Il caso posto dal contribuente, riguarda il trasferimento delle rate residue in caso di vendita del box auto pertinenziale ed è importante chiarire tale aspetto della detrazione.
L’Agenzia delle Entrate ha chiarito che se un contribuente vende un appartamento con box auto pertinenziale per il quale sta beneficiando della detrazione, le quote non utilizzate possono passare all’acquirente a due condizioni, ovvero:
• nell’atto di vendita il venditore non abbia espresso la volontà di continuare a fruire personalmente della detrazione;
• dal rogito risulti il vincolo pertinenziale del box a un’unità immobiliare a destinazione residenziale.
Ciò significa che se l’atto non evidenzia la volontà del venditore e il box auto è qualificato correttamente come pertinenza dell’abitazione, l’acquirente subentra automaticamente nelle rate residue.
Nel caso in cui viene venduto in modo separato solo il box pertinenziale, mentre la relativa unità immobiliare resta di proprietà del venditore, il proprietario può continuare a beneficiare delle rate residue dell’agevolazione anche dopo la vendita del box, ma solo se nell’atto di vendita viene indicata espressamente tale volontà. In mancanza di un’indicazione esplicita, le rate residue possono trasferirsi all’acquirente, purché nell’atto di rogito sia indicato il vincolo pertinenziale del box a un’altra abitazione.
Come chiarito dall’Agenzia delle Entrate, è necessaria una corretta redazione dell’atto di rogito, e, se presente, anche del contratto preliminare di compravendita, per evitare la perdita delle quote residue e per evitare eventuali contestazioni.
In casi come quello esaminato è necessario verificare la presenza di una clausola specifica relativa alla volontà del venditore di mantenere le rate residue o l’indicazione chiara del vincolo pertinenziale, condizione necessaria affinché l’acquirente possa subentrare nella detrazione.
Come si evince dal chiarimento fornito dall’Agenzia delle Entrate, la gestione delle quote residue di detrazione non è automatica, ma dipende dal contenuto dell’atto notarile e dalla corretta qualificazione del box come pertinenza di un’unità immobiliare residenziale.
A cura di Deborah Maria Foti – Ufficio Stampa ANAPI
Piogge intense e danni al condominio
- Giu 3, 2026
Revisione tabelle millesimali: quando può essere richiesta e come si procede
- Mag 29, 2026
Le tabelle millesimali sono un documento essenziale nella gestione di un condominio, poiché rappresentano lo strumento di ripartizione delle spese condominiali in base ai rispettivi millesimi di proprietà. Proprio per questo motivo tale documento deve essere redatto con estrema precisione, anche se può capitare che sia necessaria una revisione delle tabelle millesimali per varie ragioni, come ad esempio in caso di cambiamenti strutturali dell’edificio, l’introduzione di nuovi impianti come l’ascensore o in caso di eventuali errori nella redazione del documento.
L’art. 68 delle disposizioni di attuazione del Codice Civile prevede che: “Il valore proporzionale di ciascuna unità immobiliare è espresso in millesimi in apposita tabella allegata al regolamento di condominio”.
Per quanto riguarda la modifica delle tabelle millesimali, l’art. 69 delle disposizioni di attuazione del Codice Civile, stabilisce che: “I valori proporzionali delle singole unità immobiliari espressi nella tabella millesimale di cui all’articolo 68 possono essere rettificati o modificati all’unanimità. Tali valori possono essere rettificati o modificati, anche nell’interesse di un solo condomino, con la maggioranza prevista dall’articolo 1136, secondo comma, del codice, nei seguenti casi:
1) quando risulta che sono conseguenza di un errore;
2) quando, per le mutate condizioni di una parte dell’edificio, in conseguenza di sopraelevazione, di incremento di superfici o di incremento o diminuzione delle unità immobiliari, è alterato per più di un quinto il valore proporzionale dell’unità immobiliare anche di un solo condomino. In tal caso il relativo costo è sostenuto da chi ha dato luogo alla variazione”.
Si può procedere, quindi, con la revisione delle tabelle millesimali se si verificano due situazioni. La prima circostanza riguarda un errore nei millesimi che influisce sulla corretta distribuzione delle quote condominiali. Tale errore può derivare sia da un errore di calcolo e sia da un’errata attribuzione delle metrature o delle destinazioni d’uso.
La seconda circostanza in cui è possibile procedere con la modifica delle tabelle millesimali si verifica quando vengono effettuate modifiche significative all’edificio che alterano il valore proporzionale delle singole unità immobiliari, come ad esempio l’aggiunta di un ascensore o l’ampliamento di un appartamento.
La procedura per la revisione delle tabelle millesimali prevede la convocazione di un’assemblea straordinaria e la consultazione di un tecnico incaricato per ricalcolare i millesimi in base alle nuove esigenze, dopodiché si procede con l’approvazione delle nuove tabelle millesimali. È importante chiarire che l’effetto della nuova ripartizione delle tabelle millesimali non è retroattivo e ciò significa che eventuali difformità nelle spese precedenti devono essere trattate come casi di indebito arricchimento e risolte tramite compensazioni o rimborsi.
Per quanto concerne le spese per la revisione delle tabelle millesimali, generalmente queste sono sostenute da chi richiede la modifica. Se tale modifica è resa necessaria da un errore o da una circostanza che riguarda tutto il condominio, tali spese devono essere ripartite tra tutti i condòmini in base ai millesimi attuali, ovvero in base ai benefici ottenuti dalle singole modifiche apportate all’edificio.
A seconda delle circostanze per cui si procede con la modifica delle tabelle millesimali, viene richiesta una diversa maggioranza in assemblea condominiale.
Nel caso in cui la revisione delle tabelle millesimali si ritiene necessaria per correggere degli errori o per adattarsi ai cambiamenti strutturali dell’edificio, è sufficiente raggiungere una maggioranza qualificata, ovvero il voto favorevole della maggioranza dei partecipanti all’assemblea che rappresentino almeno il 50% del valore dell’edificio. Nel caso in cui, invece, la revisione delle tabelle millesimali altera i criteri di ripartizione originari stabiliti nel regolamento condominiale (ad esempio se si vuole cambiare la logica di ripartizione delle spese dell’ascensore) è necessaria l’approvazione di tutti i condòmini, quindi l’unanimità, salvo che il regolamento condominiale non stabilisca regole diverse.
Come già espresso brevemente sopra, la modifica delle tabelle millesimali ha effetto solo per il futuro, quindi a partire da quando viene approvata, ciò significa che le spese già ripartite in base alla precedente tabella millesimale, non possono essere ridiscusse, a meno che non viene dimostrato che la tabella millesimale precedente fosse stata approvata su basi errate.
A cura di Deborah Maria Foti – Ufficio Stampa ANAPI
Manutenzione del giardino condominiale: tipologie di interventi e ripartizione spese
- Mag 26, 2026
Il giardino condominiale è un’area verde di proprietà di tutti i condòmini, proprio per questo è accessibile e utilizzabile da tutti, a patto che vengano rispettate alcune regole di comportamento e di manutenzione. Il giardino condominiale rende più accogliente e più bello il condominio e, inoltre, offre la possibilità ai condòmini di usufruire di uno spazio che dona benessere e momenti piacevoli.
Chiaramente, così come le altre parti comuni, anche il giardino condominiale ha bisogno di una regolare manutenzione, non solo per assicurare il decoro dell’edificio, ma anche per poter permettere a tutti i condòmini di usufruirne.
Da un punto di vista normativo, l’art. 1130 c.c. stabilisce che è l’amministratore di condominio a dover disporre gli interventi di manutenzione ordinaria, mentre l’assemblea di condominio è chiamata a scegliere a chi affidare tali interventi, generalmente viene incaricato un giardiniere.
Tra gli interventi di manutenzione ordinaria rientrano il taglio dell’erba, la coltivazione delle piante, la potatura delle siepi, la manutenzione dei vialetti, il controllo del sistema di irrigazione, la cura delle aiuole e degli alberi, la rimozione delle foglie cadute e la pulizia delle canalette di scolo.
I condòmini, inoltre, salvo che non vi siano particolari divieti nel regolamento condominiale, possono generalmente coltivare piante e fiori nel giardino condominiale, ai sensi dell’art. 1102 c.c. che stabilisce che ciascun condomino può servirsi della cosa comune, purché non ne alteri la destinazione e non impedisca agli altri condòmini di fare altrettanto.
È bene precisare, però, che in caso di danneggiamenti, sarà lo stesso condomino che ha eseguito questi piccoli interventi a doversi far carico delle spese di ripristino e riparazione. Ad ogni modo, prima di procedere in tal senso è sempre consigliabile informare l’assemblea onde evitare eventuali liti o discussioni.
Può capitare che il giardino condominiale abbia necessità di interventi di manutenzione straordinaria, come ad esempio l’innesto di nuove piante, la costruzione di nuove recinzioni o vialetti, la predisposizione di un impianto di irrigazione inizialmente non presente o la trasformazione di un giardino in parcheggio.
Per tutti gli interventi che rientrano nella manutenzione straordinaria è necessaria la delibera da parte dell’assemblea di condominio. Nello specifico, è necessario il voto favorevole di 4/5 dei partecipanti all’assemblea e i 4/5 del valore in millesimi del condominio. Anche in questo caso sarà l’assemblea a scegliere quale ditta o professionista dovrà effettuare gli interventi previsti.
Sia per quanto concerne gli interventi di manutenzione ordinaria e sia per quelli di manutenzione straordinaria, le spese vengono generalmente ripartite tra tutti i condòmini in base ai millesimi di proprietà, salvo eccezioni o ripartizioni diverse previste dal regolamento di condominio.
Chiaramente, nei casi in cui è necessario un intervento urgente, si pensi ad esempio alla caduta di un albero a seguito di una calamità naturale, l’amministratore di condominio dovrà attivarsi tempestivamente per risolvere la problematica e salvaguardare l’incolumità dei condòmini, inoltre dovrà comunicare il prima possibile a tutti i condòmini l’accaduto, dettagliando l’intervento effettuato.
A cura di Deborah Maria Foti – Ufficio Stampa ANAPI
ANAPI: Sì a una proposta di riforma del condominio che tuteli maggiormente gli amministratori

- Mag 25, 2026
Affitti brevi, la stretta definitiva: il Fisco accende i riflettori
- Mag 25, 2026
Nel mondo degli affitti brevi italiani sta cambiando tutto. Dopo anni di crescita esplosiva, in cui il settore è diventato un pilastro dell’economia turistica nazionale, il 2026 segna l’inizio di una nuova fase: quella della vigilanza sistematica. La Guardia di Finanza ha infatti varato un piano operativo che mette fine alla stagione dei controlli sporadici e inaugura un monitoraggio continuo, tecnologico e capillare, destinato a ridefinire le regole del gioco per proprietari, gestori e piattaforme digitali.
Il cuore della rivoluzione è il Codice Identificativo Nazionale, il famoso CIN, che da semplice adempimento formale diventa la chiave d’accesso alla legalità. Ogni immobile destinato alla locazione turistica deve esporlo all’esterno e riportarlo negli annunci online: un’impronta digitale che elimina l’anonimato e permette alle Fiamme Gialle di individuare in pochi secondi chi opera fuori dalle regole. L’assenza del codice non è più una semplice dimenticanza: è un campanello d’allarme che fa scattare verifiche approfondite sulla natura dell’attività, dalla sicurezza antincendio alla conformità igienico sanitaria.
A rendere il sistema ancora più incisivo è l’Unità Integrata Permanente per l’Analisi del Rischio (UIPAR), un organismo interistituzionale che coordina l’incrocio dei dati tra Guardia di Finanza, Agenzia delle Entrate e portali di prenotazione. Gli algoritmi confrontano automaticamente annunci, flussi di pagamento e dichiarazioni dei redditi, segnalando in tempo reale incongruenze e possibili evasori. È così che vengono individuate le cosiddette “imprese occulte”: privati che si presentano come host occasionali ma gestiscono in realtà vere strutture ricettive senza versare imposte né Iva.
La stretta non riguarda solo i proprietari. Le piattaforme digitali, da Airbnb ai grandi portali internazionali, sono chiamate a un ruolo attivo come sostituti d’imposta: devono trattenere e versare le ritenute sui canoni intermediati, garantire la tracciabilità dei pagamenti e comunicare correttamente i dati fiscali. Un meccanismo che negli ultimi anni ha già permesso allo Stato di recuperare oltre un miliardo di euro e che ora diventa parte integrante del nuovo modello di vigilanza.
Accanto alla tecnologia, resta centrale il controllo del territorio. Le pattuglie della Guardia di Finanza continuano a mappare fisicamente le zone a più alta densità turistica, dalle città d’arte ai distretti lacustri. È in questi contesti che emergono i casi più eclatanti: come lo stabile nei pressi della Fontana di Trevi trasformato in un hotel di lusso non autorizzato, suddiviso artificiosamente in più partite Iva per eludere i controlli.
La vigilanza si estende anche al segmento luxury, dove l’evasione assume spesso dimensioni internazionali. Le operazioni recenti hanno colpito società con sedi fittizie all’estero che gestivano ville di pregio in Toscana senza pagare imposte in Italia, portando a sequestri milionari e riaffermando il principio della tassazione nel luogo in cui il reddito viene prodotto.
Infine, il piano 2026 punta a contrastare un fenomeno in crescita: le truffe degli “appartamenti fantasma”. Grazie a sistemi informatici sempre più sofisticati, i truffatori pubblicano annunci di case inesistenti, incassano acconti e trasferiscono rapidamente i proventi su conti esteri. La Guardia di Finanza sta affinando strumenti di tracciamento digitale per intercettare questi flussi e bloccare le frodi prima che si trasformino in danni irreparabili per i turisti.
Il messaggio per proprietari e amministratori è chiaro: improvvisarsi host non è più possibile. La compliance diventa una condizione imprescindibile per operare, ma anche una tutela per il valore degli immobili e per la reputazione del settore. In un mercato che continua a crescere, la trasparenza non è solo un obbligo: è la nuova frontiera della competitività.
Bonus mobili ed elettrodomestici 2026: pubblicata la Guida aggiornata del Fisco
- Mag 22, 2026
L’ultima Legge di Bilancio ha prorogato anche per il 2026 la possibilità di usufruire del bonus mobili ed elettrodomestici, ovvero la detrazione Irpef del 50% per l’acquisto di mobili e di grandi elettrodomestici, destinati all’arredo di un immobile oggetto di ristrutturazione.
A tal proposito, l’Agenzia delle Entrate ha pubblicato e aggiornato la Guida Bonus Mobili ed Elettrodomestici, contenente tutte le informazioni utili per poter fruire di tale agevolazione.
Il bonus mobili ed elettrodomestici è una detrazione che si ottiene indicando le spese sostenute nella dichiarazione dei redditi e per accede all’agevolazione è fondamentale la realizzazione di un intervento di recupero del patrimonio edilizio effettuato su singole unità immobiliari o su parti comuni di edifici residenziali.
Inoltre, è importante precisare che l’intervento di recupero edilizio deve essere avviato a partire dal 1° gennaio dell’anno precedente rispetto a quello in cui vengono acquistati mobili ed elettrodomestici, di conseguenza per gli acquisti effettuati nel corso del 2026 la detrazione spetta solo se i lavori edilizi risultano iniziati a partire dal 1° gennaio 2025.
In ambito condominiale, è possibile accedere a tale agevolazione nel caso in cui il condominio effettui lavori di ristrutturazione sulle parti comuni. In tal caso i condòmini possono usufruire dell’agevolazione solo per le spese relative all’acquisto per l’arredo delle parti comuni oggetto dei lavori e ogni condomino può portare in detrazione la spesa in proporzione alla propria quota millesimale.
Anche per il 2026 la detrazione Irpef del 50% va calcolata sul limite massimo di spesa che rimane fissato a 5.000 euro, indipendentemente dall’ammontare delle spese sostenute per gli interventi di recupero del patrimonio edilizio.
Il limite di spesa riguarda la singola unità immobiliare comprese le pertinenze o la parte comune oggetto di ristrutturazione. Ciò significa che un contribuente che effettua dei lavori di ristrutturazione su più unità immobiliari, avrà diritto più volte al beneficio. La detrazione Irpef del 50% viene ripartita fra gli aventi diritto in dieci quote annuali di pari importo.
Per poter accedere al bonus mobili ed elettrodomestici è necessario che i pagamenti siano stati effettuati con bonifico o carta di debito o credito, difatti non è consentito accedere all’agevolazione se i pagamenti sono stati effettuati con assegni bancari, contanti o altre modalità di pagamento.
Infine, è importante chiarire che la detrazione non utilizzata o fruita solo in parte è legata al beneficiario, non all’immobile, perciò non è trasferibile né in caso di decesso del beneficiario, né in caso di cessione dell’immobile oggetto dei lavori di ristrutturazione.
A cura di Deborah Maria Foti – Ufficio Stampa ANAPI